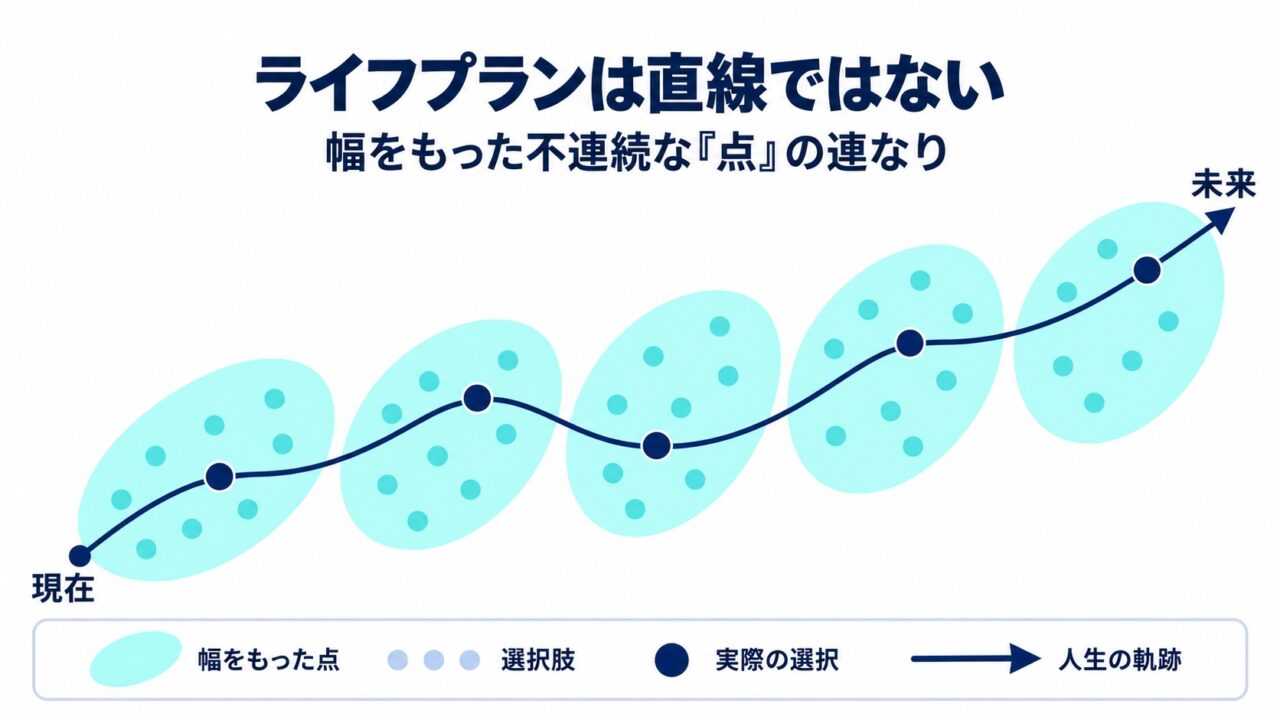
ライフプランは、未来へ延びる一本の直線ではない。
人生の方向を変える、幅をもった不連続な「点」の連なりである。
【この記事の要点】
🔹 現在の「ライフプラン」は、ライフイベント表に予定された一本の直線のように描かれるが、そのような人生は現実にはありえない。
🔹 現在「ライフプラン」と呼ばれているものの多くは、実質的には、将来の収支を計算するファイナンシャルプランであり、人生の計画ではない。
🔹 人生100年時代に必要なのは、将来現れる可能性を「幅をもった点」として準備し、状況に応じて選び直せるライフプランである。
👉 そこで、実際の人生の指針となるライフプランを再定義する。
「ライフプラン」という言葉を知らない人はいないと思いますが、実際に自分のライフプランを作り、継続的に見直している人は、それほど多くはありません。
プラン(計画)とは目的を達成するための道筋を見える化したものです。
ライフプランは文字通り人生の計画です。それほど重要なものであるにもかかわらず、なぜ多くの人はライフプランを作っていないのでしょうか。
ライフプランが必要ないからでしょうか。それとも、現在のライフプランが、人生を考えるために十分なものではないからでしょうか。
今回は、「ライフプラン」の現状を確認した上で、自分らしく、生き甲斐をもって生きるために役に立つライフプランの再定義を試みます。
ライフプランを作るために、人生の目的や生き甲斐が、最初から明確になっている必要はありません。むしろ、自分が何を大切にし、何に生き甲斐を感じる可能性があるのかを探すことも、ライフプランニングの重要な役割です。
そもそも、ライフプランはどのようなもので、何のためにあるか? 一般的に「ライフプラン」と呼ばれているものを見てみましょう。
1.一般的なライフプランの現状 ー これがライフプラン?
生命保険に加入したときや、投資信託などを購入する際に、このような資料を見たことがあるかもしれません。
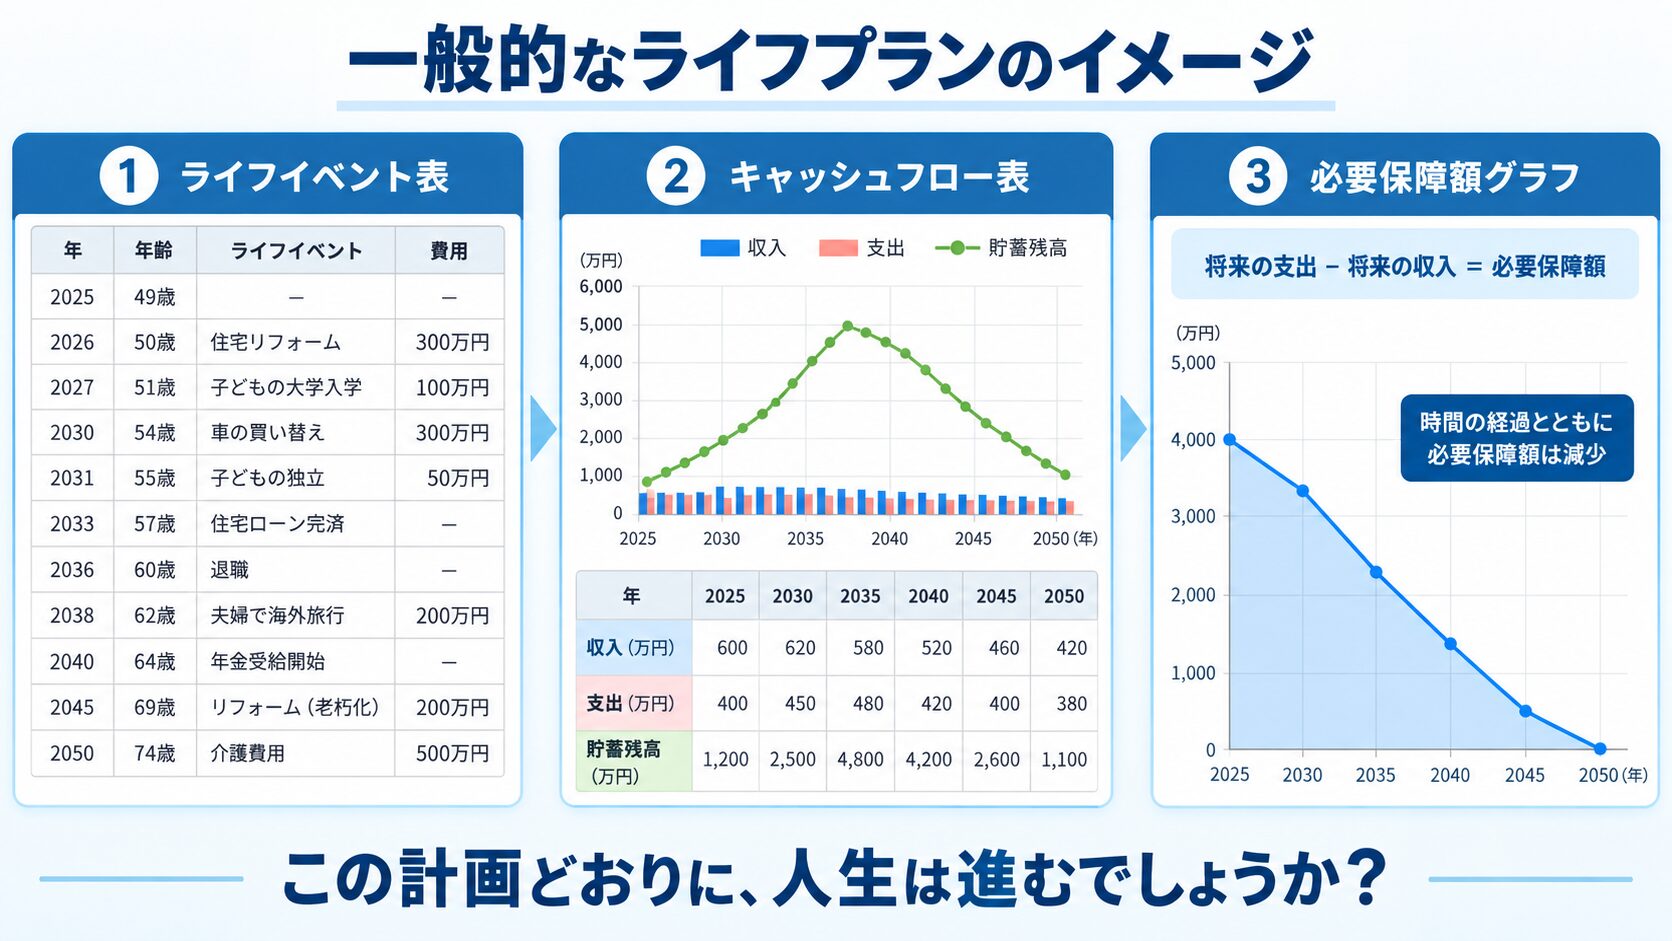
ライフプランを作ることをライフプランニングと言いますが、ライフプランニングをすると、一般的には、次の三つの資料ができるはずです。
1️⃣ ライフイベント表
本人や家族の年齢とともに、住宅購入、子どもの進学、退職など、将来予定される出来事(ライフイベント)を時系列に並べます。それぞれのライフイベントについて、「いつ、いくらのお金が必要になるか、あるいは、いくらのお金が入ってくるか」を見積もります。
2️⃣ キャッシュフロー表
ライフイベント表を前提に、将来の収入、支出、年間収支、貯蓄残高を年ごとに計算し、年次で追っていきます。このままの生活を続けた場合に貯蓄がどのように推移するか、将来お金が不足しないかを確認します。
3️⃣ 必要保障額グラフ
世帯主に万一のことが起きた場合、遺された家族が必要とする生活費、教育費、住居費などを計算します。そこから遺族年金、配偶者の収入、貯蓄などを差し引き、不足する金額を生命保険で準備します。
以上が、現在一般的なライフプランと考えられています。
2.私たちは、重要なことには計画を立てている
現在提供されているライフプランは置いておくとして、ここで、ライフプランの必要性について考えてみましょう。
私たちは、何か大切な目的を実現しようとするとき、計画を立てます。
例えば、旅行に出かけるときには、目的地、日程、交通手段、宿泊先、予算などを検討します。
受験も同じです。志望校を検討し、試験日から逆算して、どの科目を、いつまでに、どの程度勉強するのかを決めます。模擬試験の結果を確認しながら、勉強方法や時間配分を見直します。
ビジネスでは、さらに計画が重視されます。新しい事業や商品開発を行うときには、目的、期限、予算、担当者、作業工程を定めます。そして、計画を実行し、結果を確認し、問題があれば改善します。
いわゆるPDCAサイクルです。
🔹 Plan:計画を立てる
🔹 Do:実行する
🔹 Check:結果を確認する
🔹 Act:改善し、次の計画に反映する
私たちは、失敗したくないこと、大切にしたいことほど、事前に考え、準備し、途中で見直しています。
計画を立てるのは、未来を完全に予測できるからではありません。
未来を予測できないからこそ、目的を確認し、必要な準備をし、状況が変わったときに修正できるようにするのです。
計画は修正するためにあると言っても過言ではありません。
旅行、受験、ビジネスなど、重要なことには計画を立て、途中で見直しています。
それなら、私たちにとって最も長く、最も重要な人生にも、計画が必要ではないでしょうか。
さらに言えば、問題は、ライフプランが必要かどうかではありません。どのようなライフプランなら、変化する人生に役立つのかです。
3.今「ライフプラン」と呼ばれているものは、本当にライフプランと言えるのか?
ライフプランは次のように位置づけられています。
✅ ライフプランニング
どのような人生を送りたいのか。何を大切にし、どのような可能性を選びたいのかを考えます。
✅ ファイナンシャルプランニング
ライフプランで描いた人生を実現するために、いつ、いくらのお金が必要になるのかを考えます。
✅ リスクマネジメント
病気、死亡、介護、災害などによって、ファイナンシャルプランが実現できなくなる可能性を検討して、リスクを回避・軽減するとともに、自分の貯蓄や収入では負担できない経済的損失を、生命保険や損害保険などで移転します。
したがって、検討する順序は次のようになります。
ライフプランニング ➡️ ファイナンシャルプランニング ➡️ リスクマネジメント
この順序から分かるように、ライフプランニングは、ファイナンシャルプランニングとリスクマネジメントの基礎となるものです。
では、現在「ライフプラン」として提供されているものは、本当に人生全体を扱っているのでしょうか。
金融庁の「ライフプランシミュレーター」を例に見てみましょう。
4.金融庁の「ライフプランシミュレーター」を見てみる
その具体例として、金融庁の「ライフプランシミュレーター」を見てみましょう。このシミュレーターに入力する主な項目は、次のとおりです。
- 年齢、職業
- 年収、退職金
- 働き始めた年齢と退職予定年齢
- 配偶者と子どもの状況
- 金融資産
- 想定する運用利回り
- 生活費、住宅費、教育費
これらを入力すると、将来の家計収支と貯蓄残高がグラフやキャッシュフロー表で示されます。
金融庁自身も、このシミュレーターについて、現在の本人や家族の収入・支出、将来の計画などを入力し、「将来の家計収支をシミュレーションする」ものだと説明しています。
ここで計算されているのは、人生の価値ではありません。
ライフプランのシュミレーターと銘打っているものの、人生に必要となるお金です。
もちろん、将来の家計を計算することは重要です。しかし、それはライフプランそのものではありません。
ライフプランを実現するためのファイナンシャルプランです。
金融庁のシミュレーターは、特定の金融商品の販売を目的とするものではありません。それでも、「ライフプラン」という言葉が、将来の家計収支を計算することと、ほとんど同じ意味で使われていることが分かります。
5.一般的なライフプランは、ファイナンシャルプラン
生命保険会社等が提供するライフプランもこれに近い内容です。
その目的に対しては有用ですが、ライフプランというより、ファイナンシャルプランに近いものです。
保険加入や金融商品の選択には活用されても、その後の人生の選択を支える設計図として、継続的に見直されることは多くありません。
生命保険会社や金融機関が提供するライフプランは、多くの場合、最終的に保険や資産形成などの金融上の提案へ接続するよう設計されています。
👉 いわゆるライフプランの目的は、人生の設計ではなく、人生に必要なお金の設計なのです。
【コラム】 ライフプランニングはどのように生まれたのか
現在のファイナンシャルプランナーという職業の起点は、1969年12月12日に米国シカゴで開かれた会議にあるとされています。
この会議を主導したのは、後に「ファイナンシャル・プランニングの父」と呼ばれるローレン・ダントンです。
集まった13人の多くは、生命保険や投資信託などを扱う金融サービス業界の人々でした。
当時の金融サービスは、商品ごとに分断されていました。
生命保険は保険募集人、株式は証券会社、投資信託はその販売員というように、それぞれの担当者が自分の扱う商品を顧客に提案していました。
顧客が「老後に備えたい」と相談しても、生命保険募集人は生命保険を、証券会社は株式や投資信託を提案します。
顧客の経済生活全体を見て、何が必要なのかを総合的に考える専門家は、まだ確立されていませんでした。
そこで考えられたのが、特定の商品から出発するのではなく、まず顧客の事情と必要性を理解し、保険、投資、税、退職、相続などを統合して考えるファイナンシャル・プランニングでした。
1969年の会議を契機として、会員組織と教育機関が設立されました。1970年には教育課程が作られ、1972年に最初のCFP課程が始まり、1973年には世界で最初のCFP認定者が誕生しました。
CFP Boardの歴史資料によれば、当時の金融サービスは商品販売を中心としており、1969年に集まった人々も、主として生命保険と投資信託の販売に携わっていました。
ファイナンシャル・プランニングは、単に商品を販売するのではなく、顧客の必要性を起点に金融上の助言を行う方法を目指したのです。
CFP Board「History of CFP Board’s Fiduciary Standard」
これは、商品ありきの販売から顧客本位の提案へ向かう、大きな進歩でした。
しかし、顧客に適した金融商品を提案するためには、顧客が将来いつ、どれだけのお金を必要とするのかを把握しなければなりません。
これが、顧客への適合性です。
そのため、結婚、出産、住宅購入、子どもの進学、退職、介護など、必要資金を計算できるライフイベントを時系列に並べたライフプランが必要になりました。つまり、広く普及した”ライフプラン”は、人生の意味を考えるためというより、ファイナンシャルプランを作成するための前提条件として用いられてきたのです。
そこには、定年後にどのような役割を持つのか、誰とつながって生きるのか、何を学び、何を次世代に伝えるのか、何を生き甲斐とするのかといったテーマは、ほとんど現れません。これらは人生にとって重要であっても、金額に換算しにくく、金融商品の提案にも直接結びつかないからです。
6.本来のあるべきライフプランがない理由
金融商品を目的とせず、本来の人生の計画となるライフプランがなぜ提供されていないのでしょうか?
大きな問題は、対象とする期間が長く、(人生は100年時代)ことから、旅行、受験、ビジネスのプロジェクト等と以下の点が異なるため、設計が容易ではないからです。
1️⃣ 未経験のライフイベントが多い(知らないことを考えることはできない)
2️⃣ 環境の変化が激しい(計画通りにはならない)
3️⃣ 自分の価値観にも変化がある(目的自体が変わりうる)
4️⃣ 老い、病気、介護、心身の衰え、死など、心理的に考えにくいテーマが含まれる
ライフプランの設計はこのように容易ではありません。
だからと言って、人生のPDCAを回すのを簡単に諦めてしまってよいのでしょうか?
何か方法はないのでしょうか?
7.定年後(老後)にこそ、ライフプランが必要となる理由
定年後には、会社から与えられていた役割や時間割が失われます。その後の時間をどのように使い、どのような役割を持つかは、自分で選ばなければなりません。だからこそ、定年前から人生後半の可能性を考えておく必要があります。
定年退職は、仕事だけでなく、役職、所属、日課、人間関係など、会社から与えられていた生活の構造を一度に失う出来事です。
自由な時間が増えても、何をするかを自分で選ぶ準備がなければ、その自由を持て余すことがあります。
8.ライフプランを再定義する
人生は一直線ではない
定年後(老後)の人生に計画は必要です。
しかし、人生に必要なのは、未来を一直線に固定するような計画ではありません。
ここに、ライフプランを再定義しなければならない理由があります。
従来のライフプランは、ライフイベント表にあるように、現在から将来へ向かって、ライフイベント表で一本の時間軸を引きます。
あたかも双六の盤面のようなその線の上に、住宅購入、子どもの進学、退職など、あらかじめ予想したライフイベントを時系列に置いて行きます。
そして、現在の収入、支出、貯蓄、家族構成が、ある程度連続して変化するという前提で将来を計算します。
しかし、実際の人生は、その線に置かれたイベントと順番通りには進むはずがありません。
✅ 予想していなかった仕事を依頼される
✅ 災害に遭遇する
✅ 親の介護が始まる
✅ 自分や家族の健康状態が変わる
✅ 新しい関心や役割が生まれる
✅ 社会や技術が大きく変化する
こうした出来事は、計画時点で引いた線の上に、あらかじめ配置できません。人生の方向を大きく変えるのは、直線上に連続する点ではなく、予想外にあちこちに現れる不連続な「点」です。
「ライフプランは直線にはなりえない。幅を持った不連続な点の連なりである。」
不連続な点は予測できないが、準備はできる
将来、いつ、どのようなテーマと遭遇するかを正確に予測することはできません。しかし、正確に予測できないことと、その遭遇に対して準備できないことは同じではありません。
将来どのようなテーマが自分にとって価値を持つ可能性があるかを知っていれば、その機会が現れたときに気づくことができます。
反対に、その可能性を知らなければ、目の前に機会が現れても、それが自分の人生にとって重要な意味を持つことに気づけません。
気づいたとしても、どのような価値を付加できるのか分からず、対処することができないかもしれません。
知らない可能性は、選択することができないのです。
ライフプランの役割は、未来に起きる出来事をすべて正確に予測することではありません。未来に現れるかもしれない可能性を知り、それを自分の選択肢として持っておくことなのです。
ライフプランを再定義する
従来のライフプランは、将来の出来事を予測し、それを一本の時間軸に並べてきました。
しかし、人生100年時代に必要なのは、予測した未来をそのとおりに実現するための予定表ではありません。
ライフプランを、次のように再定義します。
「ライフプランは、未来へ延びる一本の直線ではない。
人生の方向を変える、幅をもった不連続な「点」の連なりである。」
「幅をもった点」とは、実現する時期や方法を一つに固定せず、複数の具体化の可能性を残した人生のテーマです。
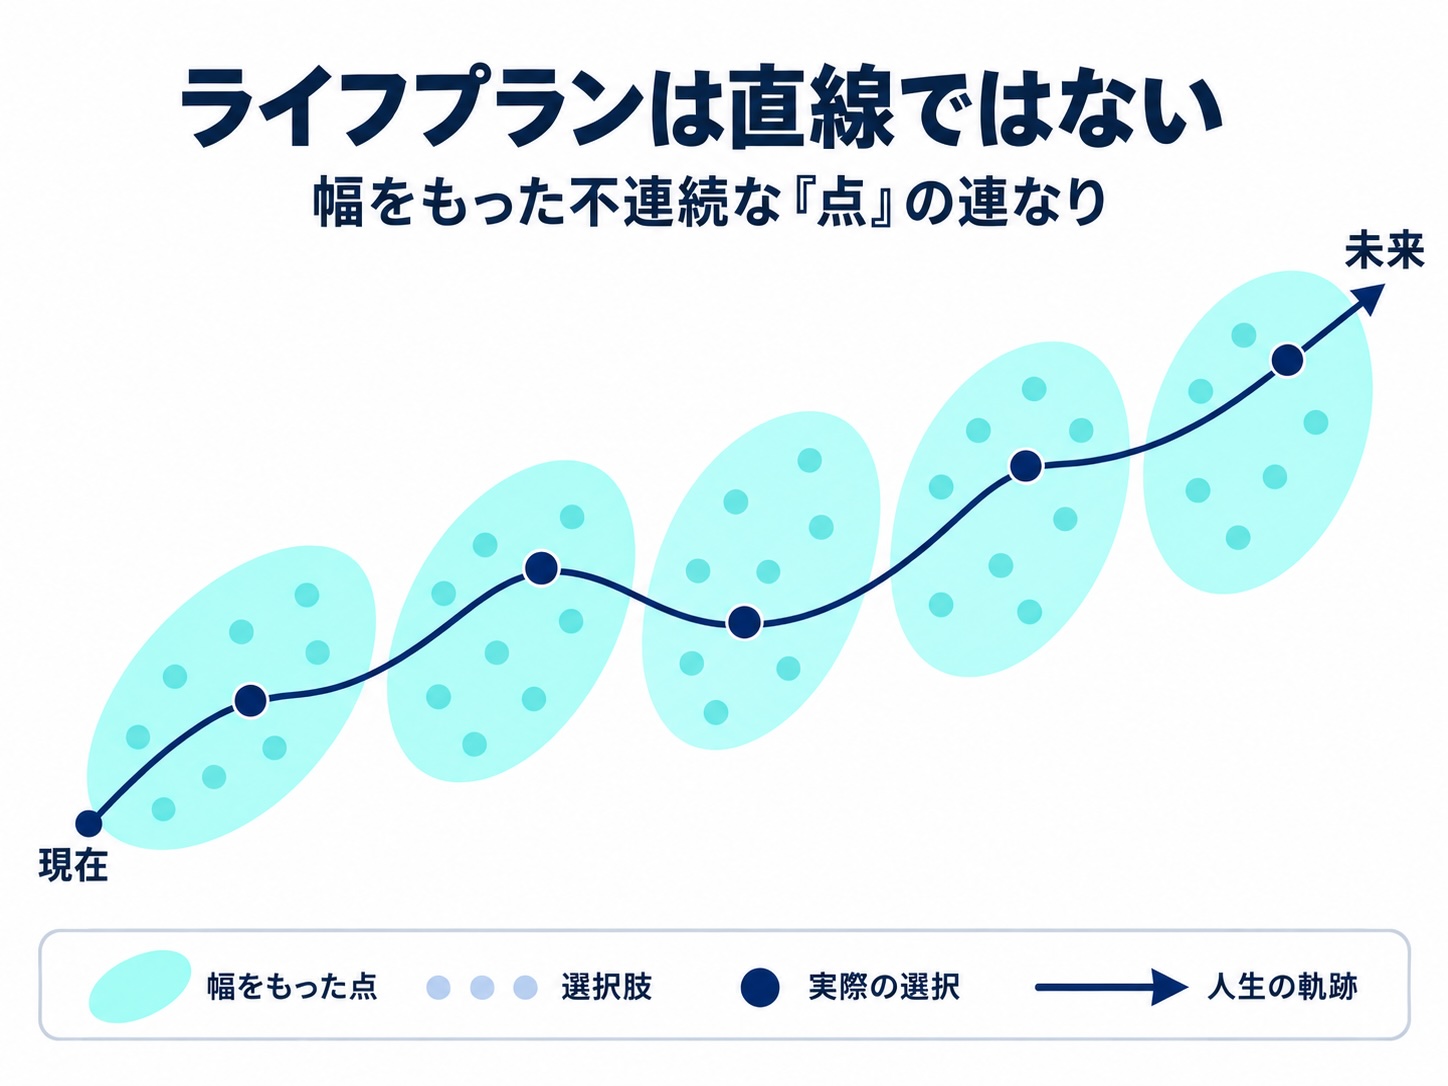
※紺色の線は、最初に決められた進路ではありません。その時々に選ばれた点を、後から結んだ人生の軌跡です。
未来の線を正確に引くことはできません。
しかし、未来に選べる点を増やすことはできます。
目標を一つに決め、その目標へ向かって一直線に進むことだけがライフプランではありません。自分の関心、価値観、能力、経験、家族関係、リスクなどを整理し、複数の可能性を選択肢として持っておく。
そして、環境や自分の状況が変化したときには、その時点で価値のある可能性を選び直す。それが、変化する時代に必要なライフプランです。
「遺影」という将来価値
「遺影」も人生の重要なテーマです。
両親が元気なうちに、本人らしい自然な表情の写真を撮影する。あるいは、本人が気に入っている写真を一緒に選んでおく。
これは、一般的なライフイベント表には載っていないでしょう。
大きな支出を伴う出来事でも、金融商品が必要になる出来事でもありません。
しかし、いつか両親を見送った後、その写真は家族の記憶を呼び起こし、両親との物語を次の世代へ伝える、かけがえのないものになるかもしれません。
遺影の将来価値を事前に知っていれば、両親が元気な今、タイミングを見て撮影を提案できます。
知らなければ、その価値に気づいたときには、すでに写真を撮る機会が失われているかもしれません。
遺影について考えたことがなければ、その将来価値に気づくことは難しいでしょう。
しかし、後から振り返れば、家族の物語にとって大切な「点」だったことが分かります。
人生には、このように「今は見えにくいが、後になって大きな意味を持つもの」が数多く存在します。
9.人生の道は、後から見えてくる
人生という一本の道が、最初から存在するわけではありません。
その時々に現れた点に気づき、自分にとって価値のある点を選び、それらをつないだ軌跡が、結果として自分の人生の物語になります。
未来のすべてを、今決める必要はありません。
人生が計画どおりに進まないからといって、将来について考えることを諦める必要もありません。
必要なのは、変化する未来の中で、自分らしい選択ができるように準備しておくことです。
幅広く潜在する「点」を予め想定して、チャンスを待つのです。
ライフプランは、未来を決めるものではない。
未来に選べる点を増やすためのものである。
10.将来の人生に現れる点(テーマ)をあらかじめ知っておく
将来、自分の人生に現れる可能性のあるテーマを、あらかじめ知ることができる。
そして、その中から、自分にとって価値があり、今から備えておきたいテーマを選ぶことができる。
そのようなライフプランを作ることができるとしたら、試してみたいと思いませんか。
LIFEデザインワークは、将来の人生に現れる可能性のあるテーマを、49枚のLIFEデザインカードによって提示します。それらの点を自分の人生につなぎ、自分らしい人生の物語を作っていく。それがLIFEデザインワークです。
あなたの未来には、どのような「点」が待っているのでしょうか。
まずは、49枚のLIFEデザインカードを見てみませんか。
LIFEデザインワーク
【ライフプラン必要度判定】
自分にライフプランがどれくらい必要なのか、確かめてみませんか。
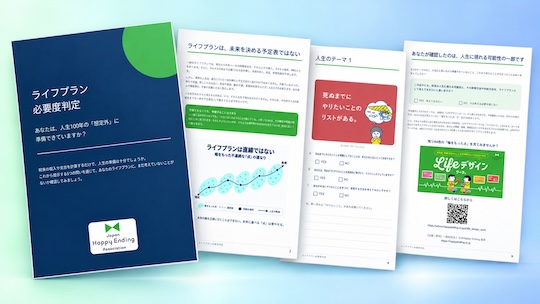
「ライフプラン必要度判定」で、あなたの人生において重要な問題になる可能性がある5つのテーマについて、あなたにとっての必要度を簡単に確認することができます。
お金の計画だけでは見えてこない、まだ考えていなかった人生の「点」が見つかるかもしれません。